Cumhurbaşkanı Recep Tayyip Erdoğan’ın imzasıyla hazırlanan 2027 Yılı Merkezi Yönetim Bütçe Kanunu Teklifi TBMM Başkanlığına sunuldu. Cumhurbaşkanı Yardımcısı Cevdet Yılmaz 21 Ekim günü sunum yaptı ve ardından Plan ve Bütçe Komisyonu üyelerinin hazırlığı için bir hafta ara verildi. Bütçenin geneli üzerindeki görüşmelerin 27 Ekim günü yapılması, bakanlık ve kamu kurumlarının bütçe görüşmelerinin ise 27 Kasım günü tamamlanması planlanıyor. Komisyon sürecinin ardından teklif TBMM Genel Kurulunda görüşülecek.
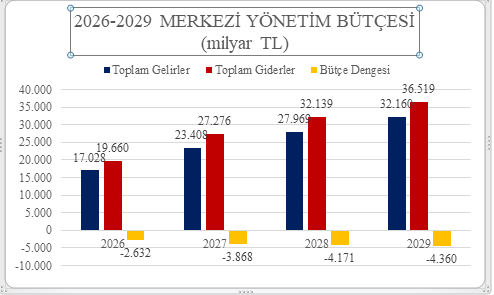
“Fon vurgunu” olarak da tanımlanan ve borsalar başta olmak üzere, finans sektörünün bütünü üzerinde önemli tahribata yol açan krizin ortasında TBMM’ye gelen bütçe teklifinde; net bütçe gelirlerinin 23 trilyon 150 milyar TL’ye (vergi gelirlerinin 22 trilyon 139 milyar TL’ye, harcamaların ise 27 trilyon 276 milyar TL’ye ulaşması öngörülüyor. Böylece bütçe açığının 3 trilyon 868 milyar TL ve bunun milli gelire oranının %3,5 olması; faiz giderlerinin ise 3 trilyon 975 milyar TL’ye (yüzde 3,5) çıkması bekleniyor. (1)
Kaynak: T.C. Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı (2026). 2026 Yıllık Ekonomik Rapor, “Temel Ekonomik Göstergeler” tablosu, s. 100.
Bu Bütçe Emekçilere Kemer Sıktıran Bir Bütçe!
Yani bu yıl yüzde 3,1 olan bütçe açığının 2027’de yüzde 3,5’e, ancak 2028 yılı sonunda yüzde 3,1’e ve 2029’da yüzde 2,8’e düşürülmesi amaçlanıyor. Bunun anlamı önümüzdeki üç yıl içinde, göreli olarak daha az kamu harcamasının (özellikle de daha az sosyal harcama) yapılmasına ve/veya daha fazla vergi alınmasına devam edileceğidir.
Nitekim dar anlamdaki vergi yükü (sosyal güvenlik primleri hariç) 2026 yılında yüzde 17,1’den 2027’de yüzde 17,9’a, 2028’de yüzde 18’e ve 2029 yılında yüzde 18,1’e yükseltiliyor. (2) Geniş anlamdaki vergi yükünün ise bu yıl yüzde 24,3’ten önümüzdeki üç yılda aşamalı olarak yüzde 25,1’e kadar yükseltilmesi hedefleniyor. (3)
Siyasal iktidar genelde sermayeden vergi almayı tercih etmediği için, bu vergileri ağırlıklı olarak halktan toplayacaktır. Son zamanlarda benzin, motorin, LPG ve alkollü içkiden alınan vergilere yapılan zamlar bunun bir kanıtı. Bu yüzden de bu bütçeyi halktan yana değil, halka daha fazla kemer sıktıran bir bütçe olarak nitelendirmek daha doğru.
Benzer bir durum bütçenin harcamalar tarafında yaşanacaktır. Öyle ki hedeflenen bütçe giderleri milli gelirin yüzde 23’üne denk düşüyor. Bu oranın ¼’ün dahi altında olması, özellikle de ciddi ekonomik kriz dönemlerinde, sosyal devletin büyük ölçüde ortadan kaldırıldığının ve iktidarın ekonomik krizi, başta işçiler olmak üzere, topluma kemer sıktırarak aşmaya çalıştığının bir göstergesidir.
Neo-Liberal Otoriterliğin Kaçınılmaz Sonucu
Bu durum zamanla ortadan kalkabilecek geçici bir olgu değil, aksine neo-liberal siyasal İslamcı otoriter rejimin bir sonucudur. Diğer yandan, mevcut durumda ekonomik büyümenin yeniden canlandırılabilmesi için ekonomide toplam talebin artırılması gerekiyor. Özel sektörün ekonomik kriz dönemlerinde yeni yatırımlar konusunda temkinli davranması nedeniyle bu iş de devlete düşüyor.
Buna karşılık, Merkezi Yönetim Bütçesinden bu yıl Ocak-Eylül döneminde yapılan toplam 13 trilyon 565 milyar TL’lik harcamaya karşılık, yatırımlara ayrılan kısım sadece 583 milyar TL’de kaldı.
Bir başka anlatımla, devlet yeni yatırımlar yaparak yatırım açığını kapatabilir. Bunun neden olabileceği bütçe açığı ise başta rantiye sınıfı olmak üzere, sermaye sınıfından ve genel olarak zenginlerden daha fazla vergi alınarak kapatılabilir. Ancak pratikte büyük devlet harcamalarının bu biçimde fonlanması sermaye sınıfının kolay kolay kabul edebileceği bir yol değil.
Enflasyonla Mücadele Programı Yine Emekçilerin Omuzlarında
İktidar Bloku enflasyonla mücadelede maliye politikasını asıl olarak emekçilerden daha fazla vergi almak yönünde kullanıyor. Yani adil ve dengeli bir maliye politikası yerine, müdahale aracı olarak esasta yüksek faizi içeren sıkı para politikasını tercih ediyor.
Oysa sıkı para veya maliye politikaları enflasyonu düşürebilir ama aynı zamanda da işsizliği körükleyerek işçilerin toplu pazarlık gücünü azaltır. Dolayısıyla bu politikalar, işçi sınıfı açısından tarafsız olmayan, gelir ve serveti emekten alıp sermayeye veren adaletsiz bölüşüm politikalarıdır. Nitekim uzunca bir süredir finansal piyasaların, bankaların, sigorta şirketlerinin ve genel olarak finans kuruluşlarının özellikle de spekülasyona dayalı kârları artmaya devam ediyor.
Özetle, yüksek enflasyon koşullarında, emekçi sınıfların yaşam standardını korumaya dönük ve enflasyonu körükleyen sermayedar sınıfların vergilendirilmesini esas alan (rant ya da servet vergisi gibi) vergi/maliye politikaları uygulanmalıdır.
Memurlar ve Memur Emeklilerinin Durumu: Yoksulluk, Ayrımcılık, Dibe Doğru Yarış
Bir hükümetin gerçek önceliklerini anlamanın en iyi yolu, bütçe kaynaklarının dağılımını incelemektir. Çünkü söylem ve vaatlerin ötesinde, harcama kalemlerine ayrılan paylar politik tercihlerin en somut göstergesidir. Bu çerçevede 2026 yılı Merkezi Yönetim Bütçe Gerekçesine bakılarak kamu emekçilerinin maaşlarında kayda değer bir iyileşme olmayacağını anlamak mümkün. Şöyle ki:
Memur maaşlarının da yer aldığı “personel giderleri” kaleminde, 2025 yılında bir önceki yıla göre yüzde 36,3 artış gerçekleşti. Personel giderlerinin 2026 yılında yüzde 40,1 artması beklenirken, 2027 yılında yüzde 24,1; 2028 yılında yüzde 22,1 ve 2029 yılında yüzde 17,1 artması öngörülüyor. (4) Bu oranlar, bütçeden kamu emekçilerine yapılacak transferlerin ivme kaybederek azalacağını gösteriyor. Daha açık bir ifade ile kamu emekçilerine refah seviyelerini artıracak bir ücret zammı yapılması mümkün görünmüyor.
Kamu emekçisi sayısındaki artış ve yüksek seyreden enflasyon karşısında; bütçeden kişi başına düşen pay azalıyor. Ekonomik büyüme ve artan vergi gelirlerine rağmen, kamu emekçilerinin maaşlarının bütçe pastası içindeki payları sistematik olarak sınırlandırılıyor.
Emeklilerin Devam Eden Yoksulluğu
Bu tablo, söz konusu emekliler olduğunda daha da ağırlaşıyor. 2026 yılının ikinci yarısında en düşük emekli aylığı 23 bin 552 TL (5) oldu. 16 milyon emekli ve hak sahibini ilgilendiren emeklilik sisteminde taban aylık, 28 bin 75,50 TL olan net asgari ücretin yüzde 16,1; TÜRK-İŞ’in Eylül 2026’da dört kişilik bir ailenin aylık gıda harcaması için hesapladığı 37 bin 800,92 TL’lik açlık sınırının ise yüzde 37,7 altında kaldı. 2027 bütçe teklifindeki toplam ödenekler ise bu farkı kapatacak bir aylık artışını güvence altına almıyor.
Oysa sosyal devletin temel taşlarından biri olan emeklilik sistemi, gelir güvencesi sağlayan bir transfer mekanizması olmanın ötesinde, kazanılmış bir sosyal hak, toplumsal dayanışmanın en somut göstergelerinden biridir ve emek ile sermaye arasındaki sınıf ilişkilerinin bir yansımasıdır.
SGK’ya Transferlerdeki Keskin Düşüş
Son 10 yıldır SGK’ya yapılan transferlerin bütçe içindeki payı ciddi biçimde azaltıldı, Milli gelir içindeki payı da geriletildi. SGK’ya yapılan bütçe transferlerinin milli gelire oranında 2026 yılı için planlanan yüzde 3’ü dahi yakalanamadı ve bu oran yüzde 2,4 düzeyinde kaldı.
2027 yılı Bütçe Gerekçesine göre; 2027, 2028 ve 2029 yılları için hedeflenen oranlarsa sırasıyla; yüzde 3,1, yüzde 3,2 ve yüzde 3,2. Yani emekli ve hak sahibi sayısında her geçen yıl artış yaşanırken, bütçeden emeklilere ayrılan pay azalıyor; en düşük emekli aylıklarına yapılan zamlar, yüksek enflasyon ortamında erimeye devam ediyor. “Kök Aylık” uygulaması nedeniyle yapılan oransal artışlar milyonlarca emeklinin aylığına yansımıyor, bu da emeklileri açlık sınırının dahi altına itiyor. Sosyal devlet anlayışından uzaklaşan bu tablonun nedeni, piyasa çözümlerini toplumsal refahın önüne koyan bilinçli politikalar.
Kaynaklar Devletin Rutin İşlerini Sürdürmeye ve Faize
Bütçede yer alan kamu harcamalarının ekonomik sınıflandırmasına göre, 2027 yılında bütçe ödenekleri içinde en büyük payı sırasıyla cari transferlerin, personel giderlerinin ve faiz giderlerinin alması hedefleniyor. Cari transferler için toplam 10 trilyon 240,1 milyar TL ödenek öngörülüyor ve bunun 3 trilyon 450 milyar TL’si Sosyal Güvenlik Kurumuna yapılacak transferlerden oluşuyor. Gelirden ayrılan paylar kapsamında mahalli idarelere ise 2 trilyon 316,1 milyar TL aktarılması öngörülüyor. (6)
İkinci büyük harcama kalemi olan personel giderleri için ayrılan ödenekse toplam 6 trilyon 318,5 milyar TL. Uzunca bir zamandır üniformalı istihdama (asker, polis, bekçi, korucu, güvenlik görevlisi, imam gibi) yönelen siyasal iktidar kamu kaynaklarının önemli bir kısmını da bu kesim için ayırmış durumda. Sermaye giderleri olaraksa, önemli bir kısmı deprem sonrası yeniden inşada kullanılmak üzere 1 trilyon 854,8 milyar TL ayrılıyor.
Eğitim Ve Sağlığa Faizden Daha Az Pay Ayıran Bir Bütçe!
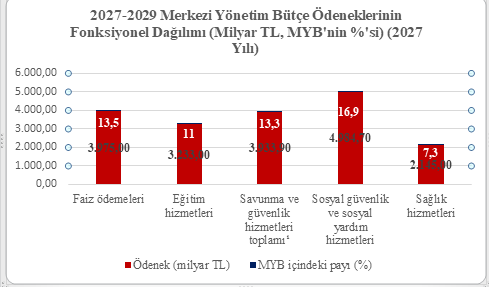
Üçüncü büyük harcama kalemini, 2027 yılında 3 trilyon 975 milyar TL’yi bulan faiz ödemeleri oluşturuyor. Faiz ödemelerinin 2028’de 4 trilyon 693,9 milyar TL’ye, 2029’da ise 5 trilyon 244,8 milyar TL’ye yükselmesi öngörülüyor. 2027’de faiz ödemeleri; toplam bütçe giderlerinin yüzde 14,6’sına, vergi gelirlerinin ise yaklaşık yüzde 20’sine karşılık geliyor. Başka bir ifadeyle, toplanması öngörülen her 100 TL’lik verginin yaklaşık 20 TL’si büyüklüğünde faiz ödemesi yapılacak. Devletin mal ve hizmet alımları için ayırdığı ödenek ise 2 trilyon 184,3 milyar TL olacak.
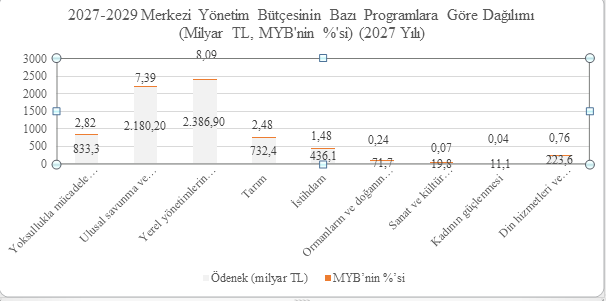
Buna karşılık, 2027 yılında bütçe ödenekleri içinde eğitim hizmetlerine ayrılan ödeneğin payı yüzde 11,0; sağlık hizmetlerinin payı yüzde 7,3 düzeyinde kalıyor. “Yoksullukla Mücadele ve Sosyal Yardımlaşma” programına ayrılan ödenek bütçenin yüzde 2,82’sine, İstihdam programına ayrılan ödenek yüzde 1,48’ine, “Kadının Güçlenmesi” programına ayrılan ödenek ise yaklaşık yüzde 0,04’üne karşılık geliyor.
Mevcut siyasal rejimin öncelikleri açısından tartışılması gereken bir diğer gösterge ise Diyanet İşleri Başkanlığına ayrılan kaynağın büyüklüğüdür. Başkanlık için 2027’de 229,1 milyar TL, 2028’de 281,2 milyar TL ve 2029’da 317,4 milyar TL olmak üzere üç yılda toplam yaklaşık 827,7 milyar TL kaynak öngörülüyor. Bu kaynakların rejime rıza üretme işlevi açısından değerlendirilmesi ise bütçenin siyasal niteliğine ilişkin bir tartışma oluşturuyor.
Güvenlik ve Kamu Düzeni Harcamalarına Ayrılan Pay
Bütçe harcamaları işlevsel dağılım açısından ele alındığında, askerî harcamalar ile kamu düzeni ve güvenliğine yönelik harcamaların bütçede önemli bir yer tuttuğu görülüyor. 2027 yılı bütçe teklifinde “savunma hizmetleri” için 2 trilyon 166,5 milyar TL, “kamu düzeni ve güvenlik hizmetleri” için 1 trilyon 767,4 milyar TL ödenek öngörülüyor. Böylece iki kalemin toplamı 3 trilyon 933,9 milyar TL’ye, bütçe ödenekleri içindeki payı ise yüzde 13,3’e ulaşıyor. Ancak bu toplam, savunma sanayisi şirketlerinin gelir ve yatırımları ile Savunma Sanayii Destekleme Fonunun kaynaklarını ayrıca gösteren, savunma alanının bütününü kapsayan bir hesap niteliği taşımıyor.
Bütçenin Gelirler Tarafı: Vergi Yükü Yine Halkın Sırtında
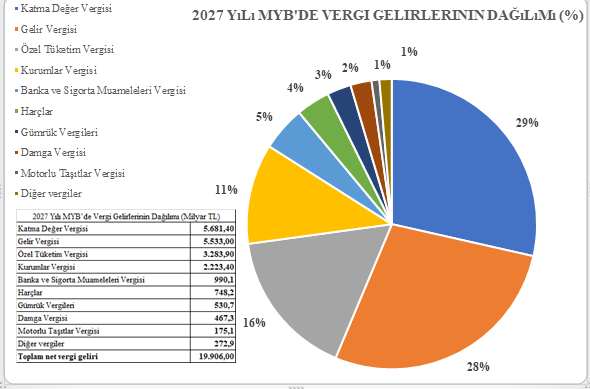
Bütçenin gelirler tarafında, 2027 yılında toplam net vergi gelirlerinin 19 trilyon 906 milyar TL olması hedefleniyor. Bunun 5 trilyon 533 milyar TL’sinin Gelir Vergisinden, 2 trilyon 223,4 milyar TL’sinin Kurumlar Vergisinden, 5 trilyon 681,4 milyar TL’sinin Katma Değer Vergisinden ve 3 trilyon 283,9 milyar TL’sinin Özel Tüketim Vergisinden karşılanması öngörülüyor.
Bunlara ilave olarak 748,2 milyar TL Harç, 467,3 milyar TL Damga Vergisi, 990,1 milyar TL Banka ve Sigorta Muameleleri Vergisi, 530,7 milyar TL Gümrük Vergisi ve 175,1 milyar TL Motorlu Taşıtlar Vergisi tahsil edilmesi hedefleniyor. Dolaylı vergilerin toplam vergi gelirleri içindeki payı yaklaşık yüzde 60 olacak. Başka bir ifadeyle, toplanacak her 100 TL’lik verginin yaklaşık 60 TL’si dolaylı vergilerden karşılanacak.
2026 yılı gerçekleşme tahminiyle karşılaştırıldığında; 2027 yılında net vergi gelirlerinin yüzde 36,5 artarak 19 trilyon 906 milyar TL’ye ulaşması hedefleniyor. 2026 Yıllık Ekonomik Raporu’nda; 2027 için öngörülen yüzde 19,6’lık yıllık ortalama TÜFE artışı esas alındığında, bu hedef vergi gelirlerinde yaklaşık yüzde 14,1’lik reel artış anlamına geliyor.
Vergi gelirlerinde beklenen artışın yaklaşık yüzde 61,8’i mal ve hizmetler, dış ticaret, damga vergisi ve harçlardan oluşan dolaylı vergilerden karşılanacak. Gelir, kazanç ve mülkiyet üzerinden alınan vergilerin artıştaki payı ise yaklaşık yüzde 38,2 olacak. Akaryakıtta olduğu gibi bazı ürünlerde ÖTV’nin de KDV matrahına dâhil edilmesi, tüketicilerin üzerindeki vergi yükünü artırıyor.
Oysa derin yoksullaşma ve yüksek enflasyon-işsizlik dönemlerinde halkın üzerindeki vergi yükü azaltılmalı ve toplumun refahı ön planda tutulmalıdır. Böyle zamanlarda ekonomiye ve halka, kamusal yatırımlar ve sosyal transfer harcamaları aracılığıyla daha fazla destek verilmesi gerekirken, siyasal iktidar aksini yapıyor ve halka kemer sıktırıyor. Diğer yandan sermayeden alınmayan vergiler ve sermayeye verilen desteklerdeki cömertliği, aslında iktidarın bu tercihinin bilinçli bir sınıfsal tercih olduğunu gösteriyor.
Sermayeye Sağlanan Devasa Boyutta Vergi Teşviki
Hükümet, vergi istisnası, indirimi ve muafiyeti gibi düzenlemeler yoluyla önemli büyüklükte bir vergi gelirinden de vazgeçiyor. 2027 yılı bütçe teklifinde “vergi harcaması” olarak adlandırılan bu tutar 4 trilyon 878,7 milyar TL’ye ulaşıyor. Bunun 2028’de 5 trilyon 677,3 milyar TL’ye, 2029’da ise 5 trilyon 959,7 milyar TL’ye yükselmesi öngörülüyor. (7)
Vergi harcamaları, asgari ücretin vergi dışı bırakılması gibi çalışanlara yönelik düzenlemelerin yanı sıra, şirketlerin yararlandığı istisna, indirim ve muafiyetleri de kapsıyor. 2027 yılında yalnızca Kurumlar Vergisi kapsamındaki vergi harcamalarının 1 trilyon 79,2 milyar TL olması bekleniyor. Bu tutar, aynı yıl tahsil edilmesi hedeflenen 2 trilyon 223,4 milyar TL’lik net Kurumlar Vergisi gelirinin yüzde 48,5’ine karşılık geliyor.
Toplam vergi harcaması tahmini, 2027 için öngörülen 3 trilyon 868,1 milyar TL’lik bütçe açığından yaklaşık 1 trilyon 10,6 milyar TL daha yüksek. Bununla birlikte, bütün istisna ve muafiyetlerin kaldırılması hâlinde bu tutarın tamamının tahsil edileceği ve bütçenin aynı miktarda iyileşeceği varsayılamaz. Vergi harcamalarının büyüklüğü, hedeflenen toplam net vergi gelirlerinin yüzde 24,5’ine denk geliyor. Başka bir ifadeyle, tahsil edilmesi planlanan her 100 TL’lik vergiye karşılık yaklaşık 24,5 TL’lik vergi gelirinden vazgeçilmesi öngörülüyor.
Anahtar Sözcükler: 2026 Yılı Merkezi Yönetim Bütçesi, Faiz Bütçesi, İktisadi analiz, Vergi Harcaması.
Dip Notlar
- SBB, 2027 Yılı Merkezi Yönetim Bütçe Kanunu ve Bağlı Cetveller.
- SBB, 2026 Yıllık Ekonomik Rapor, s.100.
- SBB, Orta Vadeli Program (2027-2029), s.
- SBB, OVP 2027–2029, basılı s. 59, Tablo 1,6. 2025 artışının hesabındaki 2024 tutarı ise 2026 Yılı Cumhurbaşkanlığı Yıllık Programı verisidir.
- Türkiye Büyük Millet Meclisi, “En düşük emekli aylığının artırılmasına yönelik düzenleme”, 2026.
- 2027 Yılı Bütçe Gerekçesi, s. 132.
- SBB, 2027 Yılı Merkezi Yönetim Bütçe Kanunu Teklifi ve Bağlı Cetveller, “Vergi Türleri İtibarıyla Toplam Vergi Harcaması Tahminleri” tablosu, basılı s. 182.